

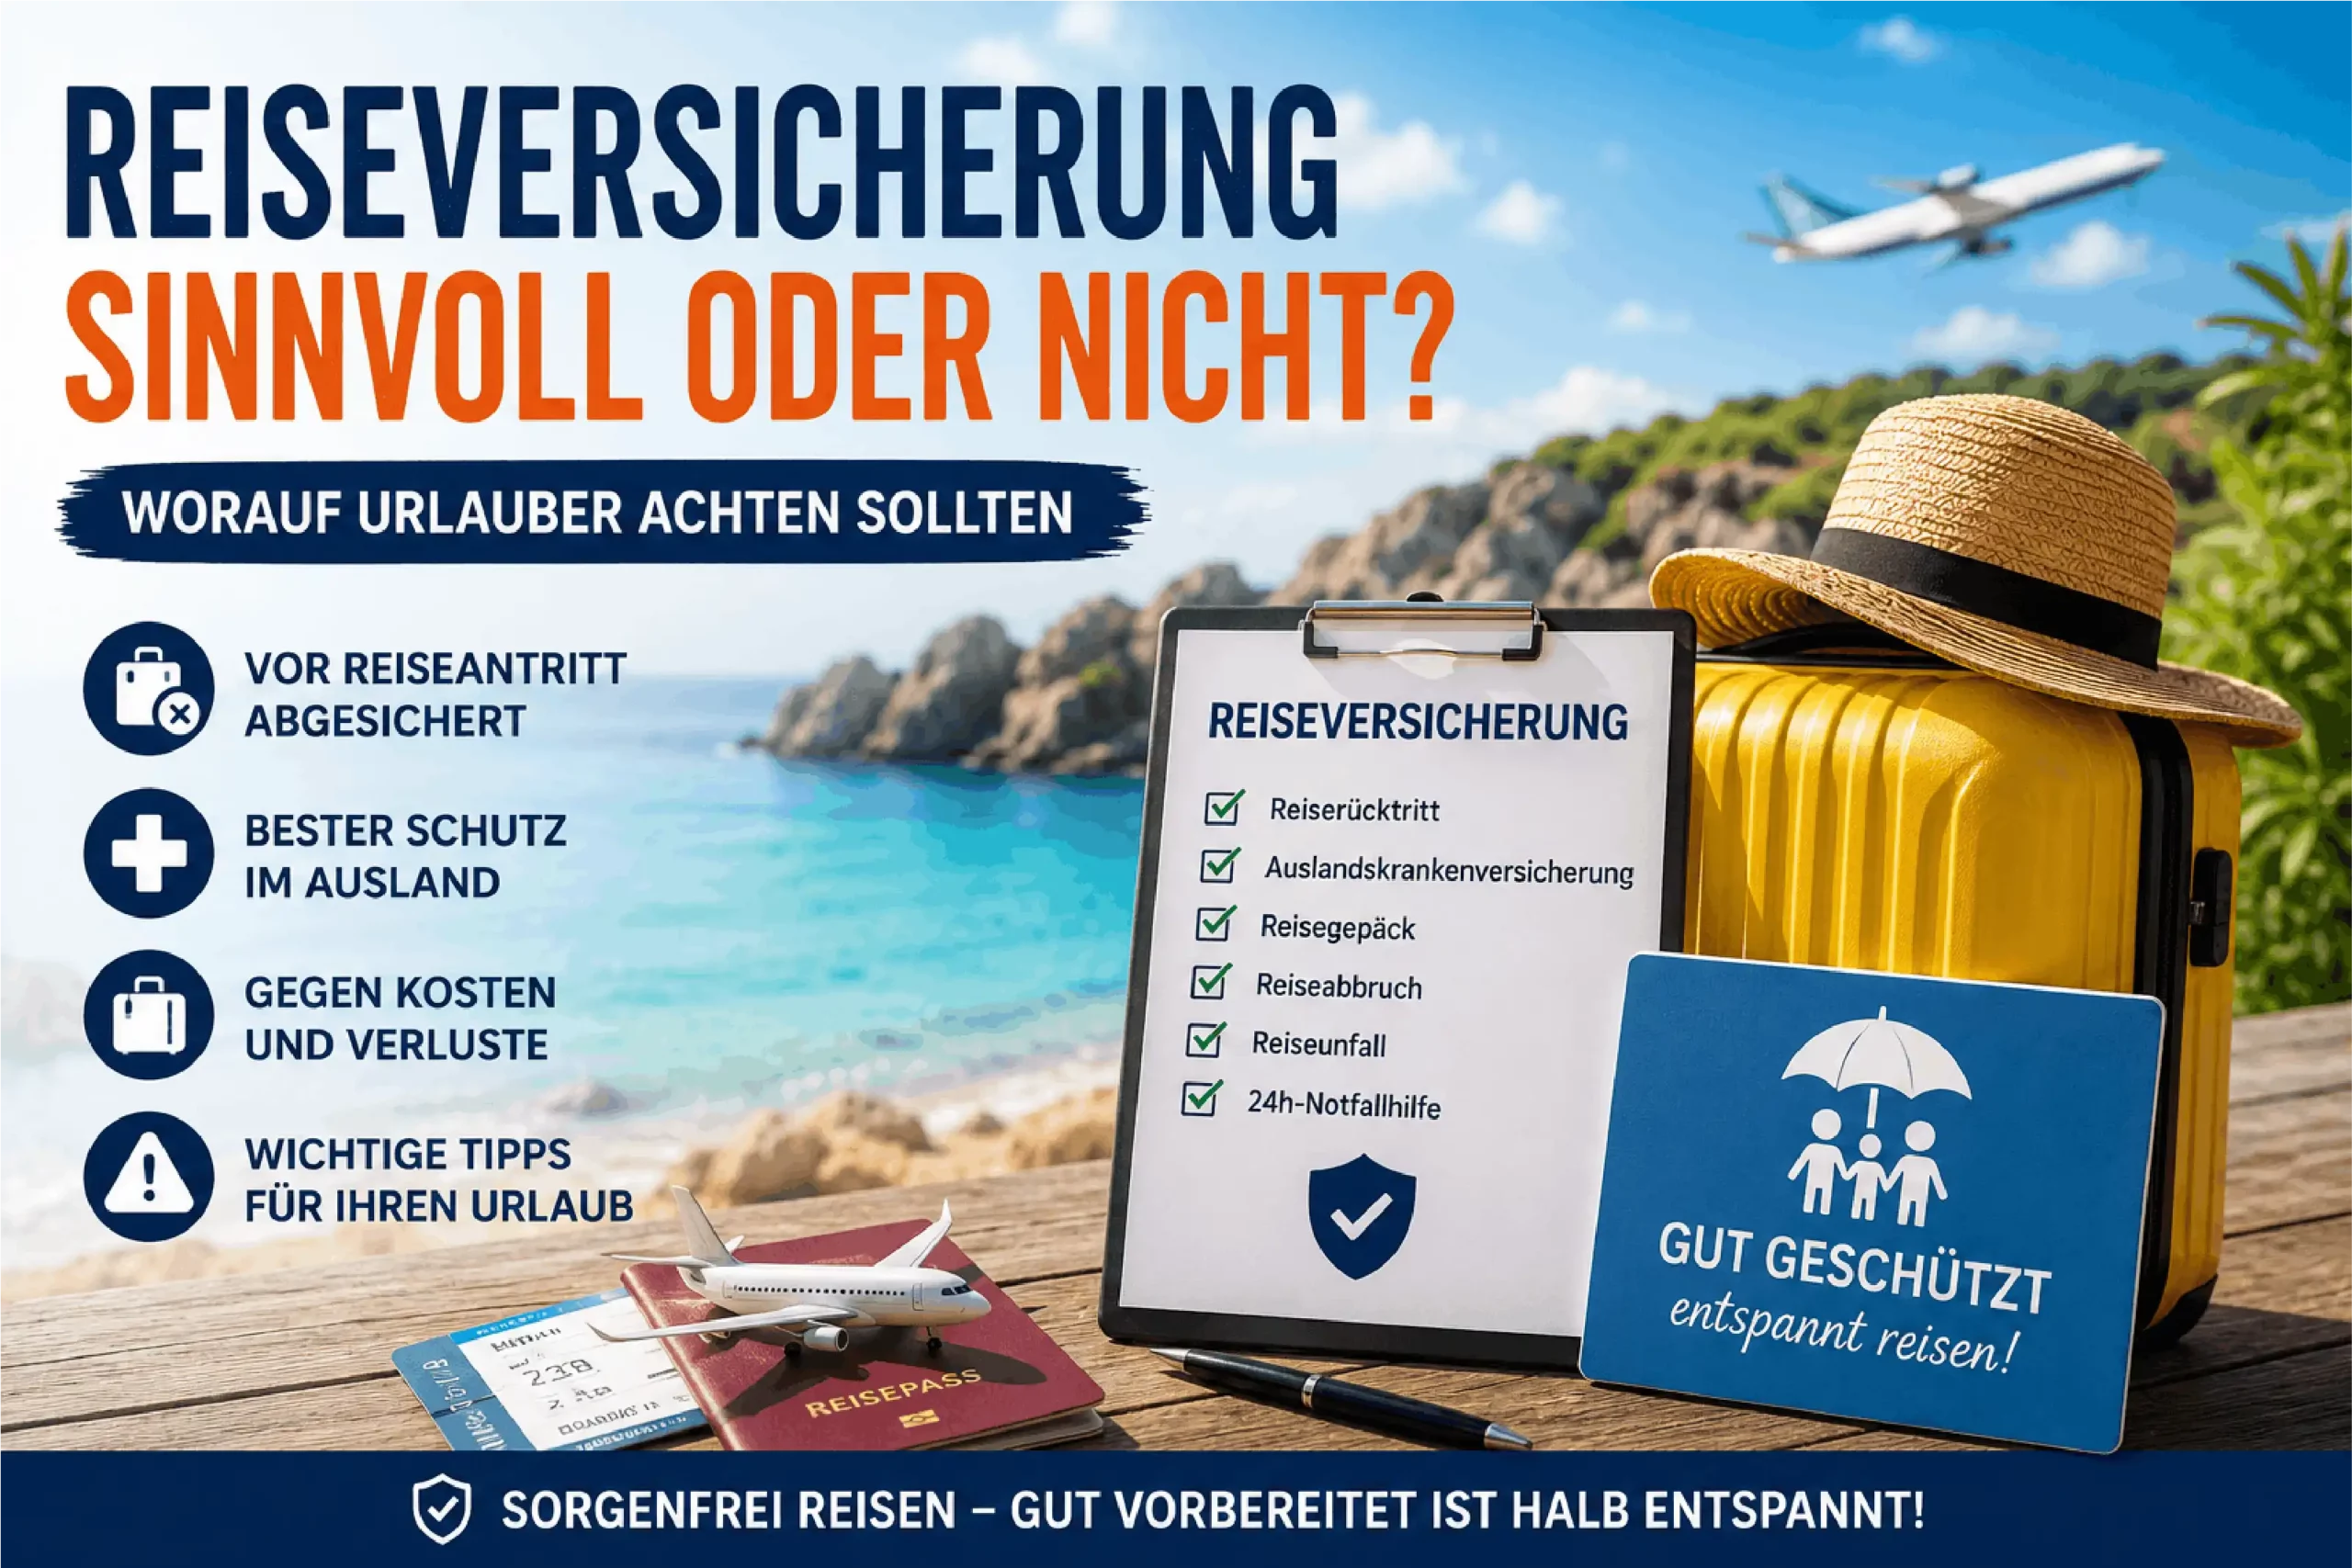
Wycieczka wakacyjna jest często planowana z dużym wyprzedzeniem. Loty są rezerwowane, hotele opłacane, a radość rośnie. Co jednak dzieje się w przypadku, gdy tuż przed rozpoczęciem podróży pojawia się choroba, bagaż zostaje zgubiony lub w trakcie urlopu dochodzi do nagłego wypadku medycznego?
Dokładnie do takich sytuacji służą ubezpieczenia podróżne. Jednak nie każde ubezpieczenie jest automatycznie konieczne. O ile niektóre polis mogą być przydatne dla wielu podróżnych, o tyle inne są często już pokryte przez istniejące ubezpieczenia lub karty kredytowe.
W tym poradniku dowiesz się, jakie ubezpieczenia podróżne istnieją, kiedy są przydatne i na co warto zwrócić uwagę przed ich zawarciem.
Jakie ubezpieczenia podróżne istnieją?
Pojęcie ubezpieczenia podróżnego obejmuje różne rodzaje ubezpieczeń. Do najbardziej znanych należą:
- ubezpieczenie od kosztów rezygnacji z podróży
- Ubezpieczenie kosztów rezygnacji z podróży / Ubezpieczenie w przypadku przerwania podróży
- Ubezpieczenie kosztów leczenia za granicą
- ubezpieczenie bagażu podróżnego
- ubezpieczenie od odpowiedzialności cywilnej w podróży
- Ubezpieczenie od następstw nieszczęśliwych wypadków w podróży
Nie każde z tych ubezpieczeń jest konieczne na każdą podróż. To, jakie zabezpieczenie ma sens, zależy między innymi od celu podróży, jej trwania oraz osobistej sytuacji życiowej.
Kiedy warto wykupić ubezpieczenie od kosztów rezygnacji z podróży?
Ubezpieczenie od kosztów rezygnacji z podróży pokrywa, w zależności od warunków ubezpieczenia, koszty w przypadku, gdy podróż nie może zostać rozpoczęta z ubezpieczonego powodu.
Często zalicza się do nich:
- nagła choroba
- ciężki wypadek
- Śmierć bliskiego członka rodziny
- znaczna szkoda na własnym budynku mieszkalnym
- określone wydarzenia zawodowe
Zwłaszcza w przypadku dalekich podróży lub urlopów z rodziną koszty rezygnacji mogą szybko wynieść kilka tysięcy euro.
Kto rezerwuje drogi wyjazd z dużym wyprzedzeniem, może ubezpieczeniem od kosztów rezygnacji z podróży znacznie ograniczyć ryzyko finansowe.
Jaka jest różnica w stosunku do ubezpieczenia kosztów rezygnacji z kontynuowania podróży?
Podczas gdy ubezpieczenie od kosztów rezygnacji z podróży działa przed jej rozpoczęciem, ubezpieczenie kosztów przerwania podróży chroni w trakcie urlopu.
Jeśli podróż musi zostać przedwcześnie zakończona, na przykład z powodu ciężkiej choroby lub nagłego wypadku rodzinnego, ubezpieczenie przejmuje – w zależności od taryfy – między innymi:
- dodatkowe koszty podróży powrotnej
- niewykorzystane świadczenia turystyczne
- Dodatkowe koszty z tytułu koniecznych zmian rezerwacji
Zwłaszcza w przypadku dłuższych podróży dalekobieżnych takie zabezpieczenie może być rozsądne.
Dlaczego zagraniczne ubezpieczenie zdrowotne jest często niezbędne
Ubezpieczenie kosztów leczenia za granicą należy zdaniem wielu ekspertów do najważniejszych ubezpieczeń podróżnych w ogóle.
Wprawdzie w Unii Europejskiej wiele świadczeń medycznych jest pokrywanych w ramach ustawowego ubezpieczenia zdrowotnego, jednak często pojawiają się koszty, które trzeba ponieść we własnym zakresie.
Poza Europą leczenie medyczne może szybko stać się bardzo drogie.
Szczególnie kosztowne są:
- Pobyty w szpitalu
- Operacje
- Akcje ratownicze
- medycznie uzasadnione transporty powrotne do Niemiec
Transport powrotny z USA, Kanady lub Azji może, w zależności od sytuacji, kosztować kilkadziesiąt tysięcy euro.
Z tego powodu ubezpieczenie kosztów leczenia za granicą jest dla wielu podróżnych jednym z najważniejszych ubezpieczeń podróżnych w ogóle.
Czy ubezpieczenie bagażu podróżnego ma sens?
To, czy ubezpieczenie bagażu podróżnego się opłaca, zależy w dużej mierze od wartości przewożonego bagażu.
Wiele szkód jest już objętych ubezpieczeniem w ramach innych polis lub jest częściowo pokrywanych przez linię lotniczą.
Kto jednak przewozi szczególnie wartościowe przedmioty lub często podróżuje, powinien sprawdzić, czy dodatkowe ubezpieczenie jest celowe.
Przed zawarciem umowy warto dokładnie przyjrzeć się:
- maksymalna suma ubezpieczenia
- Wkład własny
- Wykluczenia
- Obowiązki dowodowe
Nie każda strata jest automatycznie rekompensowana.
Karta kredytowa czy osobne ubezpieczenie podróżne?
Wiele kart kredytowych segmentu premium zawiera już ubezpieczenie podróżne.
Często należą do nich:
- Ubezpieczenie kosztów leczenia za granicą
- Ubezpieczenie kosztów rezygnacji z podróży
- Przerwanie podróży
- Ubezpieczenie samochodu z wypożyczalni
Jednakże świadczenia te często obowiązują tylko pod pewnymi warunkami.
Na przykład podróż często musi zostać w całości lub częściowo opłacona daną kartą kredytową.
Ponadto warunki ubezpieczenia częściowo się znacznie różnią.
Każdy, kto chce polegać wyłącznie na świadczeniach swojej karty kredytowej, powinien przed rozpoczęciem podróży dokładnie sprawdzić warunki.
Na co warto zwrócić uwagę przy zawieraniu umowy?
Nie każde ubezpieczenie podróżne automatycznie oferuje taki sam zakres ochrony.
Przed zakończeniem należy zwrócić szczególną uwagę na następujące punkty:
- Suma ubezpieczenia
- Wkład własny
- Zakres stosowania
- ubezpieczone powody
- Wykluczenia
- maksymalny czas trwania podróży
- Świadczenia w przypadku pandemii
- Zasady transportu powrotnego
Zwłaszcza w przypadku bardzo tanich taryf warto zajrzeć do warunków ubezpieczenia.
Czy roczne ubezpieczenie się opłaca?
Osoby, które podróżują kilka razy w roku, powinny rozważyć ubezpieczenie roczne.
Często jest już tańsza niż kilka pojedynczych ubezpieczeń.
Zwłaszcza osoby często podróżujące samolotem często korzystają z trwałego zabezpieczenia.
W przypadku pojedynczej podróży wakacyjnej wystarczające może być natomiast ubezpieczenie jednorazowe.
Kiedy należy zawrzeć ubezpieczenie?
Wiele ubezpieczeń podróżnych można wykupić bezpośrednio po rezerwacji.
W przypadku ubezpieczenia od kosztów rezygnacji z podróży często obowiązują terminy.
Im wcześniej obowiązywać zacznie ochrona ubezpieczeniowa, tym lepiej jest się zabezpieczyć przed nieprzewidzianymi zdarzeniami.
Osoby, które myślą o ubezpieczeniu dopiero tuż przed rozpoczęciem podróży, mogą nie być już w stanie wykupić niektórych świadczeń.
Dobierz ubezpieczenie podróżne odpowiednie do wycieczki
To, jakie ubezpieczenie na podróż ma sens, zależy między innymi od celu podróży, jej czasu trwania oraz sytuacji osobistej.
Jedna Ubezpieczenie kosztów leczenia za granicą jest dla wielu podróżnych jednym z najważniejszych ubezpieczeń. Ponadto, w zależności od podróży, sensowne może być również ubezpieczenie kosztów rezygnacji z podróży, przerwania podróży lub ubezpieczenie bagażu.
O naszym partnerze HanseMerkur możesz zapoznać się z różnymi możliwościami ubezpieczenia podróżnego i sprawdzić świadczenia oraz warunki ubezpieczenia, które są dla Ciebie istotne.
→ Zobacz ubezpieczenie podróżne w HanseMerkur
Informacja od partnera: Jeśli zawrzesz ubezpieczenie za pośrednictwem odpowiednio oznaczonego linku, możemy otrzymać prowizję. Nie wiąże się to dla Ciebie z żadnymi dodatkowymi kosztami.
Podróżuj zrelaksowany dzięki dobremu ubezpieczeniu
Nie każde ubezpieczenie podróżne jest w równym stopniu potrzebne na każdej wycieczce. Jednak zagraniczne ubezpieczenie koszów leczenia należy dla wielu podróżnych do najważniejszych zabezpieczeń w ogóle.
To, czy dodatkowe ubezpieczenie kosztów rezygnacji z podróży, przerwania podróży lub bagażu ma sens, zależy od zarezerwowanej wycieczki oraz sytuacji osobistej.
Dlatego przed rozpoczęciem podróży należy zapoznać się z oferowanymi świadczeniami i sprawdzić odpowiednie warunki ubezpieczenia. W ten sposób mogą Państwo sami zdecydować, które ubezpieczenie podróżne jest odpowiednie dla Państwa wyjazdu.
Aby podróż rozpoczęła się jak najbardziej relaksująco, zaleca się również bezstresowy dojazd na lotnisko. Przy MójParking zaparkuj swój pojazd bezpiecznie w pobliżu lotniska i dotrzyj wygodnie naszym serwisem wahadłowym na lotnisko Berlin Brandenburg (BER). W ten sposób urlop zaczyna się już przed wylotem.